Descargas una nueva app de inversión, confirmas tu correo y esperas ver el panel. En lugar de eso, la app te pide una foto de tu pasaporte, después un selfie y después un vídeo corto en el que giras la cabeza a la izquierda y a la derecha. Un mensaje dice que tu cuenta estará lista «cuando se complete la verificación». No pasa nada raro con tu cuenta: acabas de conocer el KYC, la comprobación de identidad que todo servicio financiero regulado debe hacer antes de dejarte mover dinero.
Este artículo explica qué significa KYC, por qué lo exige la ley, los pasos de una comprobación desde la foto del documento hasta el seguimiento continuo, la diferencia entre KYC, CDD, EDD y AML, por qué las apps piden un selfie y un vídeo, qué pasa después con tus datos y los motivos más comunes por los que una verificación falla. Describe las reglas generales para quienes están a ambos lados de la comprobación; no es asesoramiento jurídico, y las obligaciones exactas dependen del país y del tipo de negocio.
¿Qué es KYC?
KYC es el conjunto de comprobaciones que hace un negocio regulado para saber quién es su cliente, para qué es la cuenta y qué riesgo tiene la relación. Las siglas significan «Know Your Customer»; los brókeres y las empresas de inversión a veces escriben «Client» en lugar de «Customer», y las dos formas significan lo mismo.
En la ley, ese mismo trabajo se llama diligencia debida con respecto al cliente, en inglés customer due diligence (CDD). «KYC» es el nombre cotidiano que usan bancos, apps y ofertas de empleo; las leyes y los supervisores hablan de diligencia debida.
Detrás de cada comprobación hay dos objetivos. El primero es la identidad: el cliente es una persona real, la misma que aparece en el documento. El segundo es el riesgo: qué es probable que haga el cliente con la cuenta, para detectar más adelante la actividad inusual. Una comprobación que confirma tu pasaporte pero nunca pregunta para qué es la cuenta solo ha hecho la mitad del KYC.
¿Por qué los bancos y las apps tienen que hacer KYC?
Los bancos y las apps hacen KYC porque la normativa contra el blanqueo de capitales (lavado de dinero) lo exige, y una cuenta que nadie puede vincular a una persona es el escondite más fácil para el dinero de origen delictivo. La referencia mundial la fija el Grupo de Acción Financiera Internacional (GAFI, en inglés FATF), un organismo intergubernamental cuyas 40 Recomendaciones la mayoría de los países incorporan a su derecho nacional.
La Recomendación 10 del GAFI prohíbe las cuentas anónimas y las cuentas con nombres claramente ficticios. Exige la diligencia debida con respecto al cliente al iniciar una relación de negocios, en operaciones ocasionales de más de 15.000 EUR/USD y en ciertas transferencias, cuando hay sospecha de blanqueo de capitales o de financiación del terrorismo y cuando el negocio duda de los datos de identidad que ya tiene. Si no se pueden completar las comprobaciones, la cuenta no debe abrirse.
Cada región lo traslada a su propia ley. En la Unión Europea, las reglas actuales vienen de la Directiva (UE) 2015/849, en su versión modificada, y de las leyes nacionales que la desarrollan; el nuevo Reglamento (UE) 2024/1624 relativo a la prevención de la utilización del sistema financiero para el blanqueo de capitales o la financiación del terrorismo se aplica directamente en todos los Estados miembros a partir del 10 de julio de 2027, fecha en que se deroga la directiva de 2015.
En Estados Unidos, la Customer Due Diligence Rule (norma de diligencia debida con respecto al cliente) de FinCEN obliga a bancos, intermediarios de valores y empresas similares a identificar y verificar a sus clientes, identificar a los titulares reales de las empresas, entender el propósito de cada relación y hacer un seguimiento continuo de ella.
¿Cómo funciona una comprobación KYC?
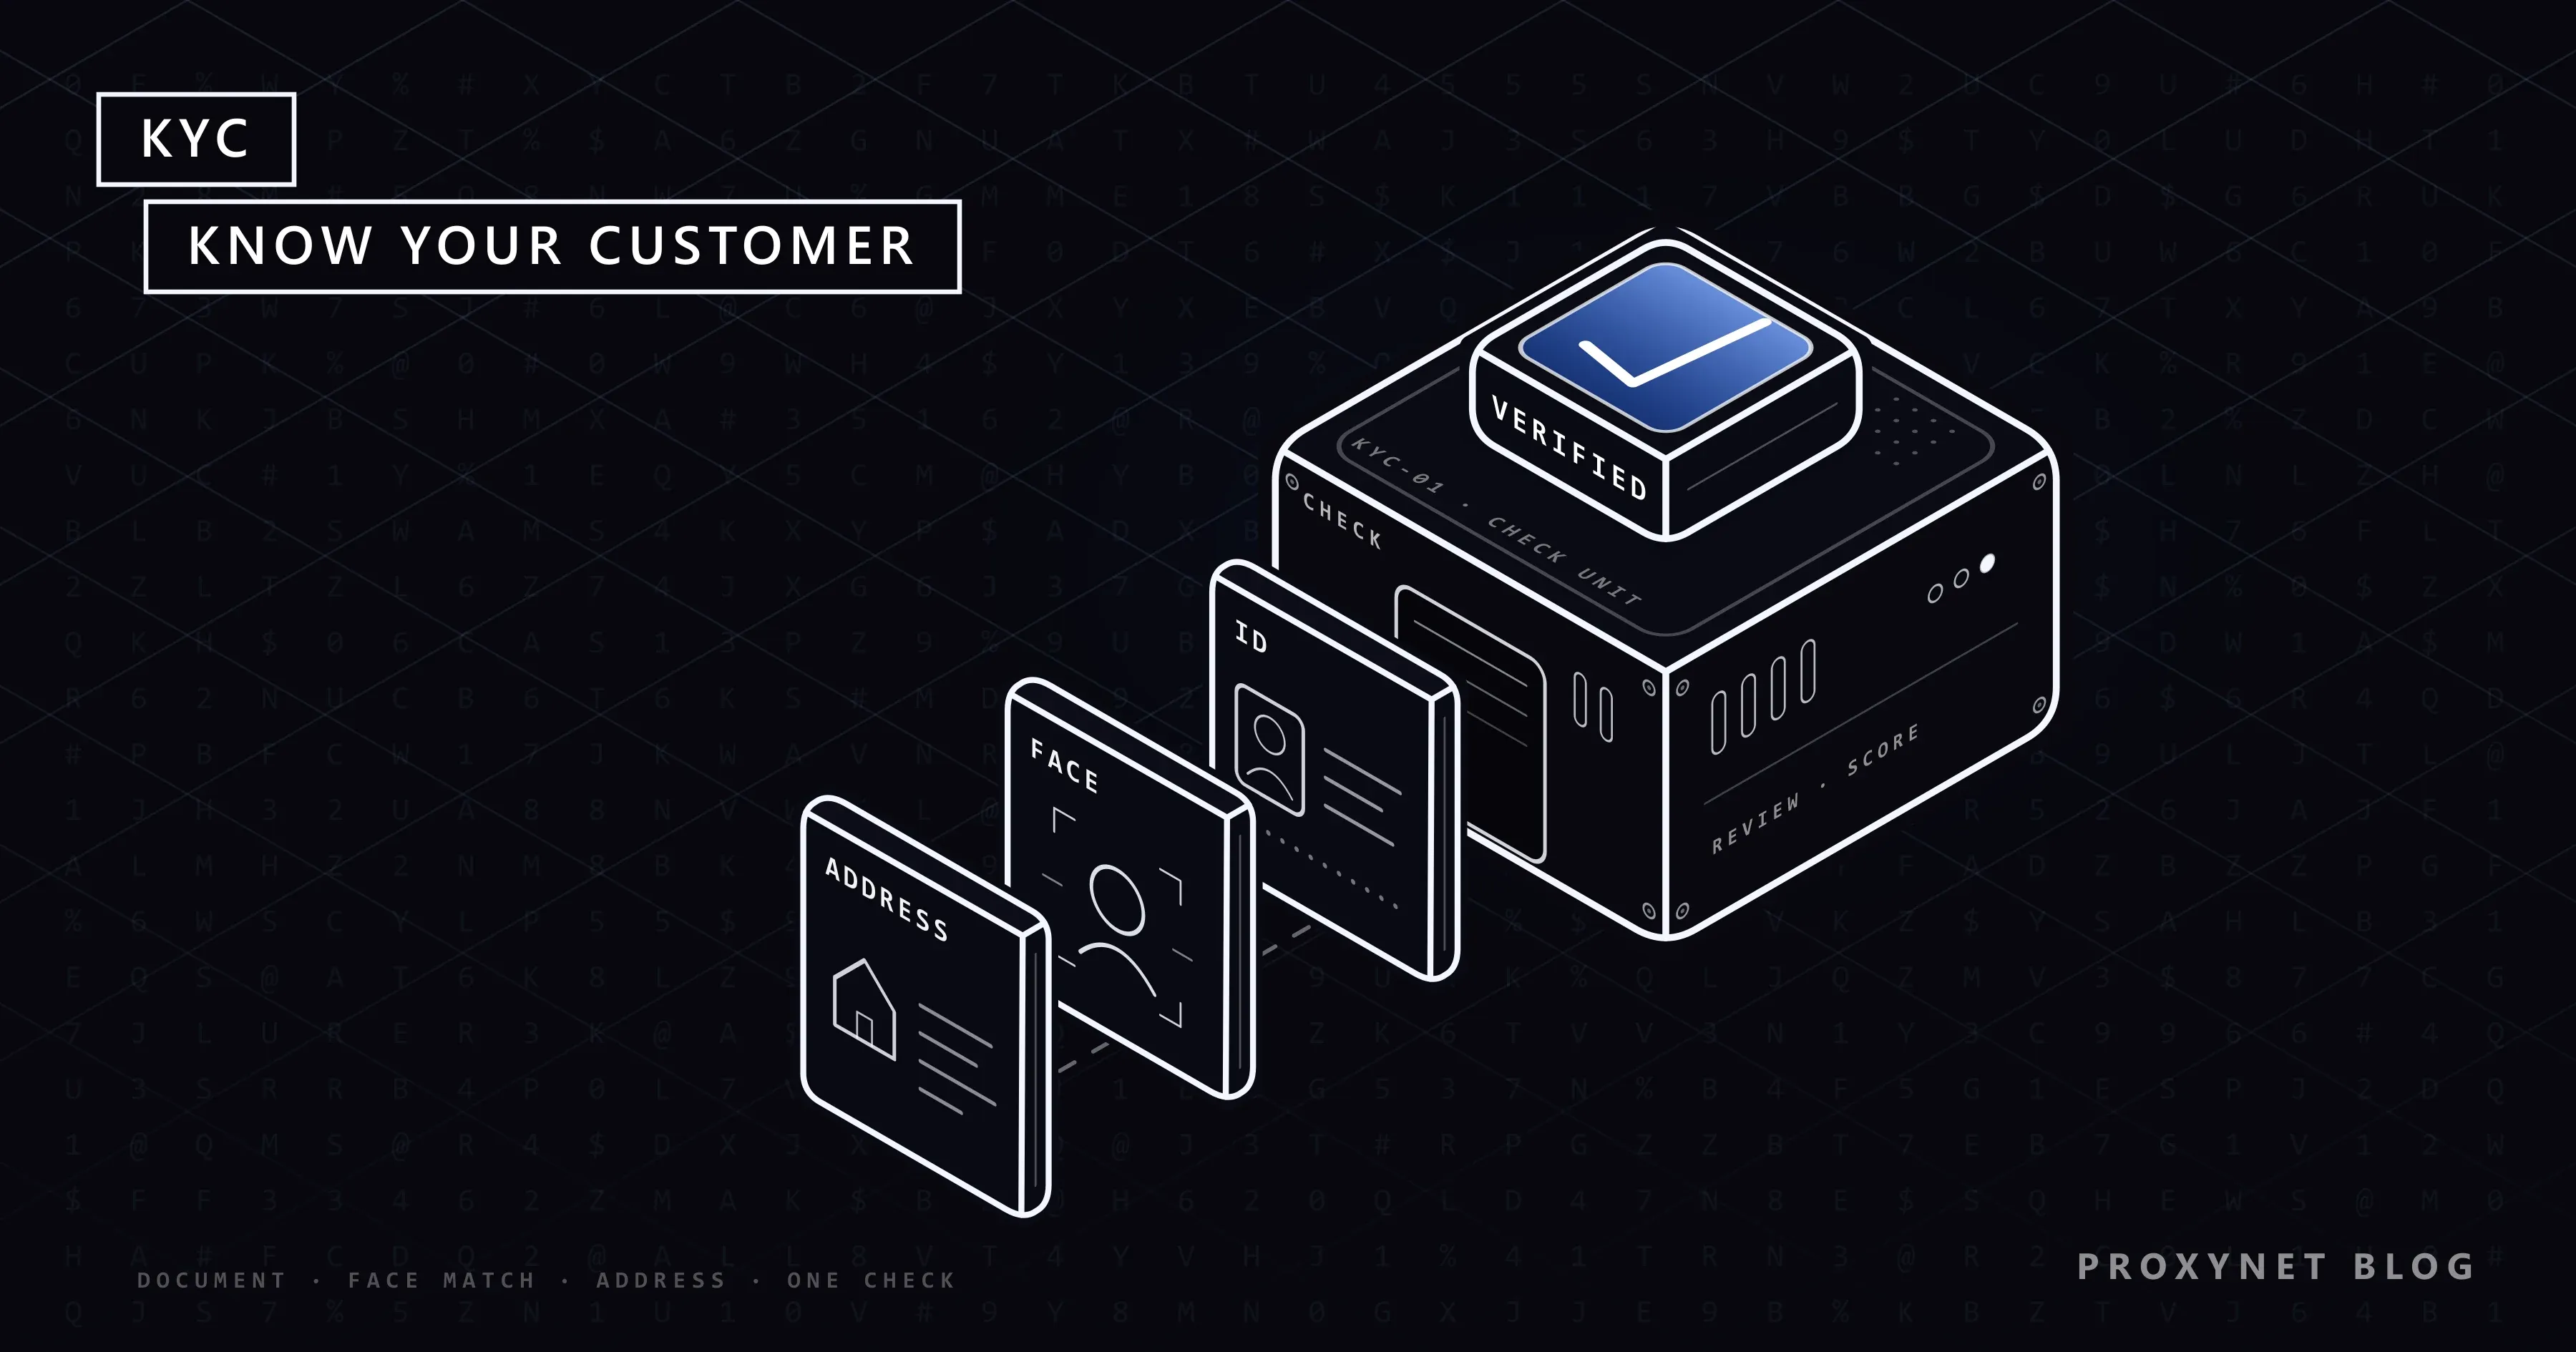
Una comprobación KYC sigue un orden fijo: recoger los datos de identidad, revisar el documento, vincular a la persona con el documento, cotejar el nombre con listas, puntuar el riesgo y seguir vigilando. La mayoría de las apps esconden estos pasos detrás de tres pantallas:
- Identificación. Escribes tu nombre completo, tu fecha de nacimiento, tu nacionalidad y tu domicilio.
- Revisión del documento. Fotografías un documento de identidad oficial. Un software lee la zona de lectura mecánica, revisa los elementos de seguridad y la fecha de caducidad y compara los datos impresos con lo que escribiste. Algunas apps también leen el chip del documento por NFC.
- Comparación biométrica y prueba de vida. Te haces un selfie o grabas un vídeo corto. El sistema compara tu cara con la foto del documento y comprueba que delante de la cámara hay una persona viva, y no una foto impresa, una pantalla o una máscara.
- Cotejo con listas. Tu nombre se contrasta con listas de sanciones, listas de personas del medio político (personas con cargos públicos importantes y sus familiares cercanos) y, en algunas empresas, con noticias negativas.
- Puntuación del riesgo. Las respuestas anteriores, junto con el producto que quieres, los importes previstos, tu país y la forma en que te registraste, te asignan un nivel de riesgo: bajo, estándar o alto.
- Decisión. La cuenta se abre, pasa a un analista para revisión manual o se rechaza, a veces sin un motivo detallado.
- Seguimiento continuo. Mientras la cuenta esté abierta, las operaciones se comparan con lo que el proveedor sabe de ti, y tus datos se actualizan cuando se quedan antiguos o algo cambia.
¿Qué diferencia hay entre KYC, CDD, EDD y AML?
AML es el objetivo, CDD es la obligación legal que lo sirve, KYC es el nombre cotidiano de esa obligación y EDD es su forma más estricta para clientes de mayor riesgo. Las ofertas de empleo y las pantallas de las apps suelen mezclar estos términos, así que la tabla los separa.
| Término | Qué significa | Cuándo se aplica |
|---|---|---|
| AML / CFT | Reglas contra el blanqueo de capitales y la financiación del terrorismo | Todo el programa |
| KYC / CDD | Identificar, verificar, entender el propósito, vigilar | Todos los clientes |
| SDD | Medidas simplificadas de diligencia debida, controles más ligeros | Casos de menor riesgo que la ley permite |
| EDD | Medidas reforzadas de diligencia debida, controles más profundos | Clientes y países de alto riesgo, PEP |
| KYB | KYC para un cliente empresa | Empresas que abren cuentas |
Las medidas simplificadas y reforzadas nacen del enfoque basado en el riesgo: el GAFI espera que cada cliente pase por todas las medidas de diligencia debida, pero permite ajustar la profundidad al riesgo. Un asalariado que abre una pequeña cuenta de ahorro puede verificarse con un solo documento. Un alto cargo extranjero, es decir, una persona del medio político (PEP), o una empresa con una cadena de propiedad compleja pasa por las medidas reforzadas: aprobación de la dirección, origen del patrimonio y origen de los fondos.
KYB, Know Your Business, aplica la misma idea a las empresas: el proveedor verifica la empresa en su registro oficial e identifica a las personas que la poseen o la controlan, sus titulares reales.
¿Qué documentos necesitas para el KYC?
La mayoría de las comprobaciones KYC piden un documento oficial con foto y, en algunos casos, un justificante de domicilio. Lo habitual es aceptar un pasaporte, un documento nacional de identidad o un permiso de conducir que no haya caducado. El justificante de domicilio es una factura reciente de suministros, un extracto bancario o una carta oficial con tu nombre y tu domicilio; muchos proveedores solo lo aceptan si se emitió en los últimos meses.
La identidad electrónica está sustituyendo parte de este papeleo. El reglamento de la UE permite a las entidades verificar a un cliente mediante una identificación electrónica que cumpla las reglas de eIDAS con un nivel de garantía «sustancial» o «elevado», en lugar de un documento fotografiado, y con esa identificación electrónica el paso del selfie puede desaparecer.
Las empresas necesitan más: el extracto del registro mercantil, una lista de administradores y un esquema de propiedad que llegue hasta las personas que controlan la empresa.
¿Por qué el KYC pide un selfie y un vídeo?
El selfie demuestra que la persona que sostiene el teléfono es la del documento, y el vídeo demuestra que esa persona está presente en este momento. Una foto robada de un documento es fácil de conseguir; una cara viva que coincida con ella, no.
La comparación es biométrica: un software compara la cara del selfie con la cara de la foto del documento. La prueba de vida, que el estándar estadounidense NIST SP 800-63A-4 llama detección de ataques de presentación, comprueba que hay una persona real y no una foto impresa, un vídeo reproducido o una máscara. Por eso las apps te piden parpadear, girar la cabeza o seguir un punto en la pantalla.
El NIST describe dos formas de hacerlo a distancia. En la verificación desatendida, todo el proceso es automático. En la verificación asistida, un agente formado dirige la sesión por una videollamada segura, que es lo que los bancos llaman «vídeo KYC» o videoidentificación. Los deepfakes y las imágenes de cámara inyectadas son un ataque real contra el alta a distancia, y el movimiento en directo los hace más difíciles de usar.
¿Qué pasa con tus datos de KYC?
Tus datos de KYC se guardan durante un plazo legal de conservación que dura años después de cerrar la cuenta. El GAFI espera que los registros de la diligencia debida se conserven al menos cinco años tras el fin de la relación, y el reglamento de la UE fija el mismo plazo de cinco años, después del cual los datos personales deben suprimirse, salvo que una autoridad pida conservarlos más tiempo en un caso concreto. Algunos países fijan plazos más largos en su propia ley.
Según el Reglamento General de Protección de Datos (RGPD) de la UE, la base jurídica es la obligación legal del proveedor, así que no puedes pedir la supresión mientras corre el plazo de conservación. Los datos biométricos usados para identificar a una persona son una categoría especial en el RGPD y necesitan una base jurídica específica y una protección mayor. La política de privacidad debe decirte quién trata los datos, incluida cualquier empresa externa de verificación, y durante cuánto tiempo.
Estos datos también valen mucho para los delincuentes, y por eso los falsos mensajes de «actualización KYC» son una estafa frecuente. Un proveedor real pide la verificación dentro de su propia app o web, nunca a través de un enlace en un SMS.
¿Por qué falla una verificación KYC?
La mayoría de las verificaciones fallidas se deben a la foto o a una diferencia entre lo que escribiste y lo que dicen el documento o el historial de tu cuenta. Las causas habituales:
- Foto borrosa, con reflejos o recortada. Un reflejo sobre la foto o una zona de lectura mecánica cortada impiden que el software lea o revise el documento.
- Documento caducado o no admitido. Un documento caducado no supera la validación, y algunos proveedores no aceptan ciertos tipos de documento o ciertos países.
- Nombre o fecha que no coinciden. Un segundo nombre omitido, una transliteración distinta o el día y el mes invertidos hacen que los datos escritos no coincidan con el documento.
- Problemas con el selfie. Poca luz, un gorro o unas gafas, u otra cara en el encuadre hacen fallar la comparación biométrica o la prueba de vida.
- Justificante de domicilio antiguo. Una factura más antigua que el límite del proveedor, o a nombre de otra persona.
- Ubicación que contradice el país declarado. Si dices que vives en un país y el registro y cada inicio de sesión llegan desde otro, la puntuación de riesgo sube y el caso pasa a revisión manual.
El último punto trata de coherencia, no de ocultar nada. Los proveedores tienen licencia para unos países y no para otros, así que el país que declaras, el documento que muestras y el lugar desde el que te conectas deben coincidir. Si estás de viaje, avisa al soporte o termina la verificación en casa; nunca uses el documento de otra persona ni te presentes como si estuvieras donde no estás.
Dónde te encuentras con el KYC
Los bancos hacen KYC cuando abres una cuenta, pides un préstamo o solicitas una tarjeta, y otra vez cuando tus datos necesitan actualizarse. Los bancos digitales, las apps de pagos y de envío de dinero, los brókeres y las plataformas de inversión hacen la misma comprobación dentro de la app.
Los exchanges cripto la piden antes de depósitos, retiradas u operaciones, a menudo por niveles: una cuenta sin verificar puede mirar, una verificada puede mover dinero. Los marketplaces y las plataformas que pagan a vendedores, conductores o creadores los verifican antes del primer cobro, normalmente a través de su proveedor de pagos. Dentro de las empresas, los analistas de KYC revisan los casos que el software deriva a una persona.
¿Por qué importa tu ubicación de inicio de sesión después del KYC?
Una vez verificado, el proveedor conoce el país al que pertenece tu identidad, y su motor de riesgo compara cada inicio de sesión posterior con ese registro. Un acceso desde un país nuevo, desde una red de hosting o desde una dirección que cambia cada pocos minutos puede provocar un nuevo selfie, el bloqueo de las retiradas o una revisión manual.
Estas reglas protegen la cuenta. En un ataque de credential stuffing, los delincuentes prueban pares filtrados de usuario y contraseña en muchos sitios a la vez, y los accesos llegan desde direcciones que no tienen nada que ver con el titular real. Un salto de ubicación es una de las señales más claras de que otra persona está usando una cuenta verificada.
Por eso, las empresas que gestionan sus propias cuentas verificadas, como un equipo de finanzas que maneja una cuenta de una plataforma de pagos desde varias oficinas, mantienen los accesos en una dirección estable del país en el que se verificó la cuenta; el artículo sobre plataformas de pago y consistencia de IP explica cómo puntúan los proveedores esos accesos.
Los Proxies ISP estáticos dan a ese equipo una dirección dedicada que no cambia entre sesiones; vienen por defecto con una restricción de sitio de destino, y «Acceso a todos los sitios web» es un complemento de pago. Son una herramienta de coherencia para una cuenta que ya ha superado el KYC: nunca cambian quién fue verificado ni dónde permite el proveedor usar la cuenta.
Errores frecuentes
- Tratar el KYC como un formulario de registro. La diligencia debida con respecto al cliente continúa durante toda la vida de la cuenta.
- La misma profundidad para todos los clientes. Sin puntuación de riesgo, los clientes de bajo riesgo sufren trabas innecesarias y los de alto riesgo reciben muy poca atención.
- Guardar los datos para siempre. Los registros se conservan durante el plazo legal y después se suprimen; los escaneos antiguos de documentos solo son un riesgo de filtración.
- Enviar documentos de identidad por correo o chat. Súbelos solo dentro de la app o la web del propio proveedor.
- Escribir el nombre de forma distinta al documento. Usa exactamente la ortografía, el orden y el formato de fecha del documento.
- Usar una conexión que contradice tu país declarado. Convierte una comprobación rutinaria en una revisión manual y puede incumplir las condiciones del proveedor.
Guía de decisión
| Tu situación | Qué hacer |
|---|---|
| La verificación falla una y otra vez por la foto | Luz natural, sin flash, el documento entero en el encuadre |
| Tu nombre aparece escrito de forma distinta en dos documentos | Usa la ortografía del documento de identidad; pregunta al soporte cuál vale |
| Te llegó un SMS de «verifica tu cuenta» con un enlace | Ignora el enlace; abre la app tú mismo |
| Diriges el alta de clientes de un negocio regulado | Relaciona tus obligaciones con la ley local contra el blanqueo; puntúa el riesgo de cada cliente |
| Tu empresa tiene varios propietarios | Prepara el extracto del registro y un esquema de propiedad |
| Tu equipo entra en una cuenta verificada desde muchos lugares | Una dirección estable en el país de la cuenta |
Preguntas frecuentes
¿Qué significan las siglas KYC?
KYC significa «Know Your Customer», o «Know Your Client» en algunas empresas de inversión. Se refiere a las comprobaciones de identidad y de riesgo que un negocio regulado debe hacer a sus clientes y que la ley llama diligencia debida con respecto al cliente.
¿Qué diferencia hay entre KYC y AML?
AML (anti-money laundering), la prevención del blanqueo de capitales, es todo el conjunto de reglas y controles contra el blanqueo de dinero de origen delictivo; el KYC es una parte de él. Un programa AML incluye además el seguimiento de operaciones, la comunicación de operaciones sospechosas, la formación del personal y la conservación de registros. El KYC aporta el conocimiento del cliente en el que se apoya el resto del programa.
¿Es seguro enviar mi documento de identidad para el KYC?
Es tan seguro como el proveedor al que lo envías, así que revisa eso primero. Sube los documentos solo dentro de la app o la web oficial de un proveedor regulado, lee su política de privacidad y no respondas nunca a una petición de «actualización KYC» que llegue como enlace por SMS o correo. Una verificación real nunca te pide la contraseña ni un código de acceso de un solo uso.
¿Cuánto tarda la verificación KYC?
Depende de si el software puede decidir solo. Las comprobaciones automáticas suelen dar el resultado mientras esperas o poco después; una revisión manual, unas medidas reforzadas o la verificación de una empresa pueden tardar días, sobre todo si el proveedor pide documentos adicionales.
¿Por qué los exchanges cripto exigen KYC?
Porque los exchanges cripto están sujetos a las normas contra el blanqueo de capitales igual que otros servicios financieros. La Recomendación 15 del GAFI pide a los países que regulen a los proveedores de servicios de activos virtuales y que les exijan licencia o registro, así que los exchanges regulados verifican a sus clientes antes de que depositen, operen o retiren fondos. Los exchanges también vinculan la cuenta al país en el que te verificaste; el artículo por qué tu cuenta de exchange cripto necesita una IP estática explica qué supone eso para los inicios de sesión.
¿Una VPN o un proxy afectan al KYC?
Pueden afectar, y lo seguro es verificarte desde donde realmente estás. Una conexión que te sitúa en un país distinto al de tus documentos sube la puntuación de riesgo y puede enviar el caso a revisión manual o incumplir las condiciones del proveedor. Después de la verificación, una dirección estable en tu propio país mantiene coherentes los inicios de sesión; nunca es una forma de superar ni de evitar una comprobación.
En resumen
El KYC es la diligencia debida con respecto al cliente que exige la normativa contra el blanqueo de capitales: identificar al cliente, verificar el documento, comparar la cara, cotejar el nombre con listas, puntuar el riesgo y seguir vigilando mientras la cuenta esté abierta. La obligación nace de la Recomendación 10 del GAFI, se recoge en las leyes nacionales y en la UE quedará en un único reglamento a partir del 10 de julio de 2027. Para el cliente, una verificación sin problemas depende sobre todo de una foto nítida, de datos que coincidan y de una conexión acorde con el país que declara. Los equipos de finanzas que necesitan direcciones de salida estables y del país correcto para sus propias cuentas y para datos públicos de mercado encontrarán las opciones en nuestra página de finanzas.