Una analista de precios exporta un año de precios diarios de un competidor para un molinillo de café: 365 filas, cada una con una fecha y un número. Ordenado por precio, el archivo no dice casi nada. Ordenado por fecha, muestra una subida lenta durante la primavera, una bajada en la última semana de noviembre y una mañana de principios de noviembre en la que el precio marca 0,99. ¿Se está encareciendo el producto, noviembre siempre es más barato y ese 0,99 era una oferta real o una página rota?
Para responder a esas tres preguntas existen los datos de series temporales. Este artículo explica qué convierte unos datos en una serie temporal, en qué se diferencia de los datos de corte transversal y de panel, sus cuatro componentes, la estacionariedad en palabras sencillas, cómo se recopilan y almacenan, lo básico del análisis y la previsión, y los errores que estropean una serie sin que nadie lo note.
¿Qué son los datos de series temporales?
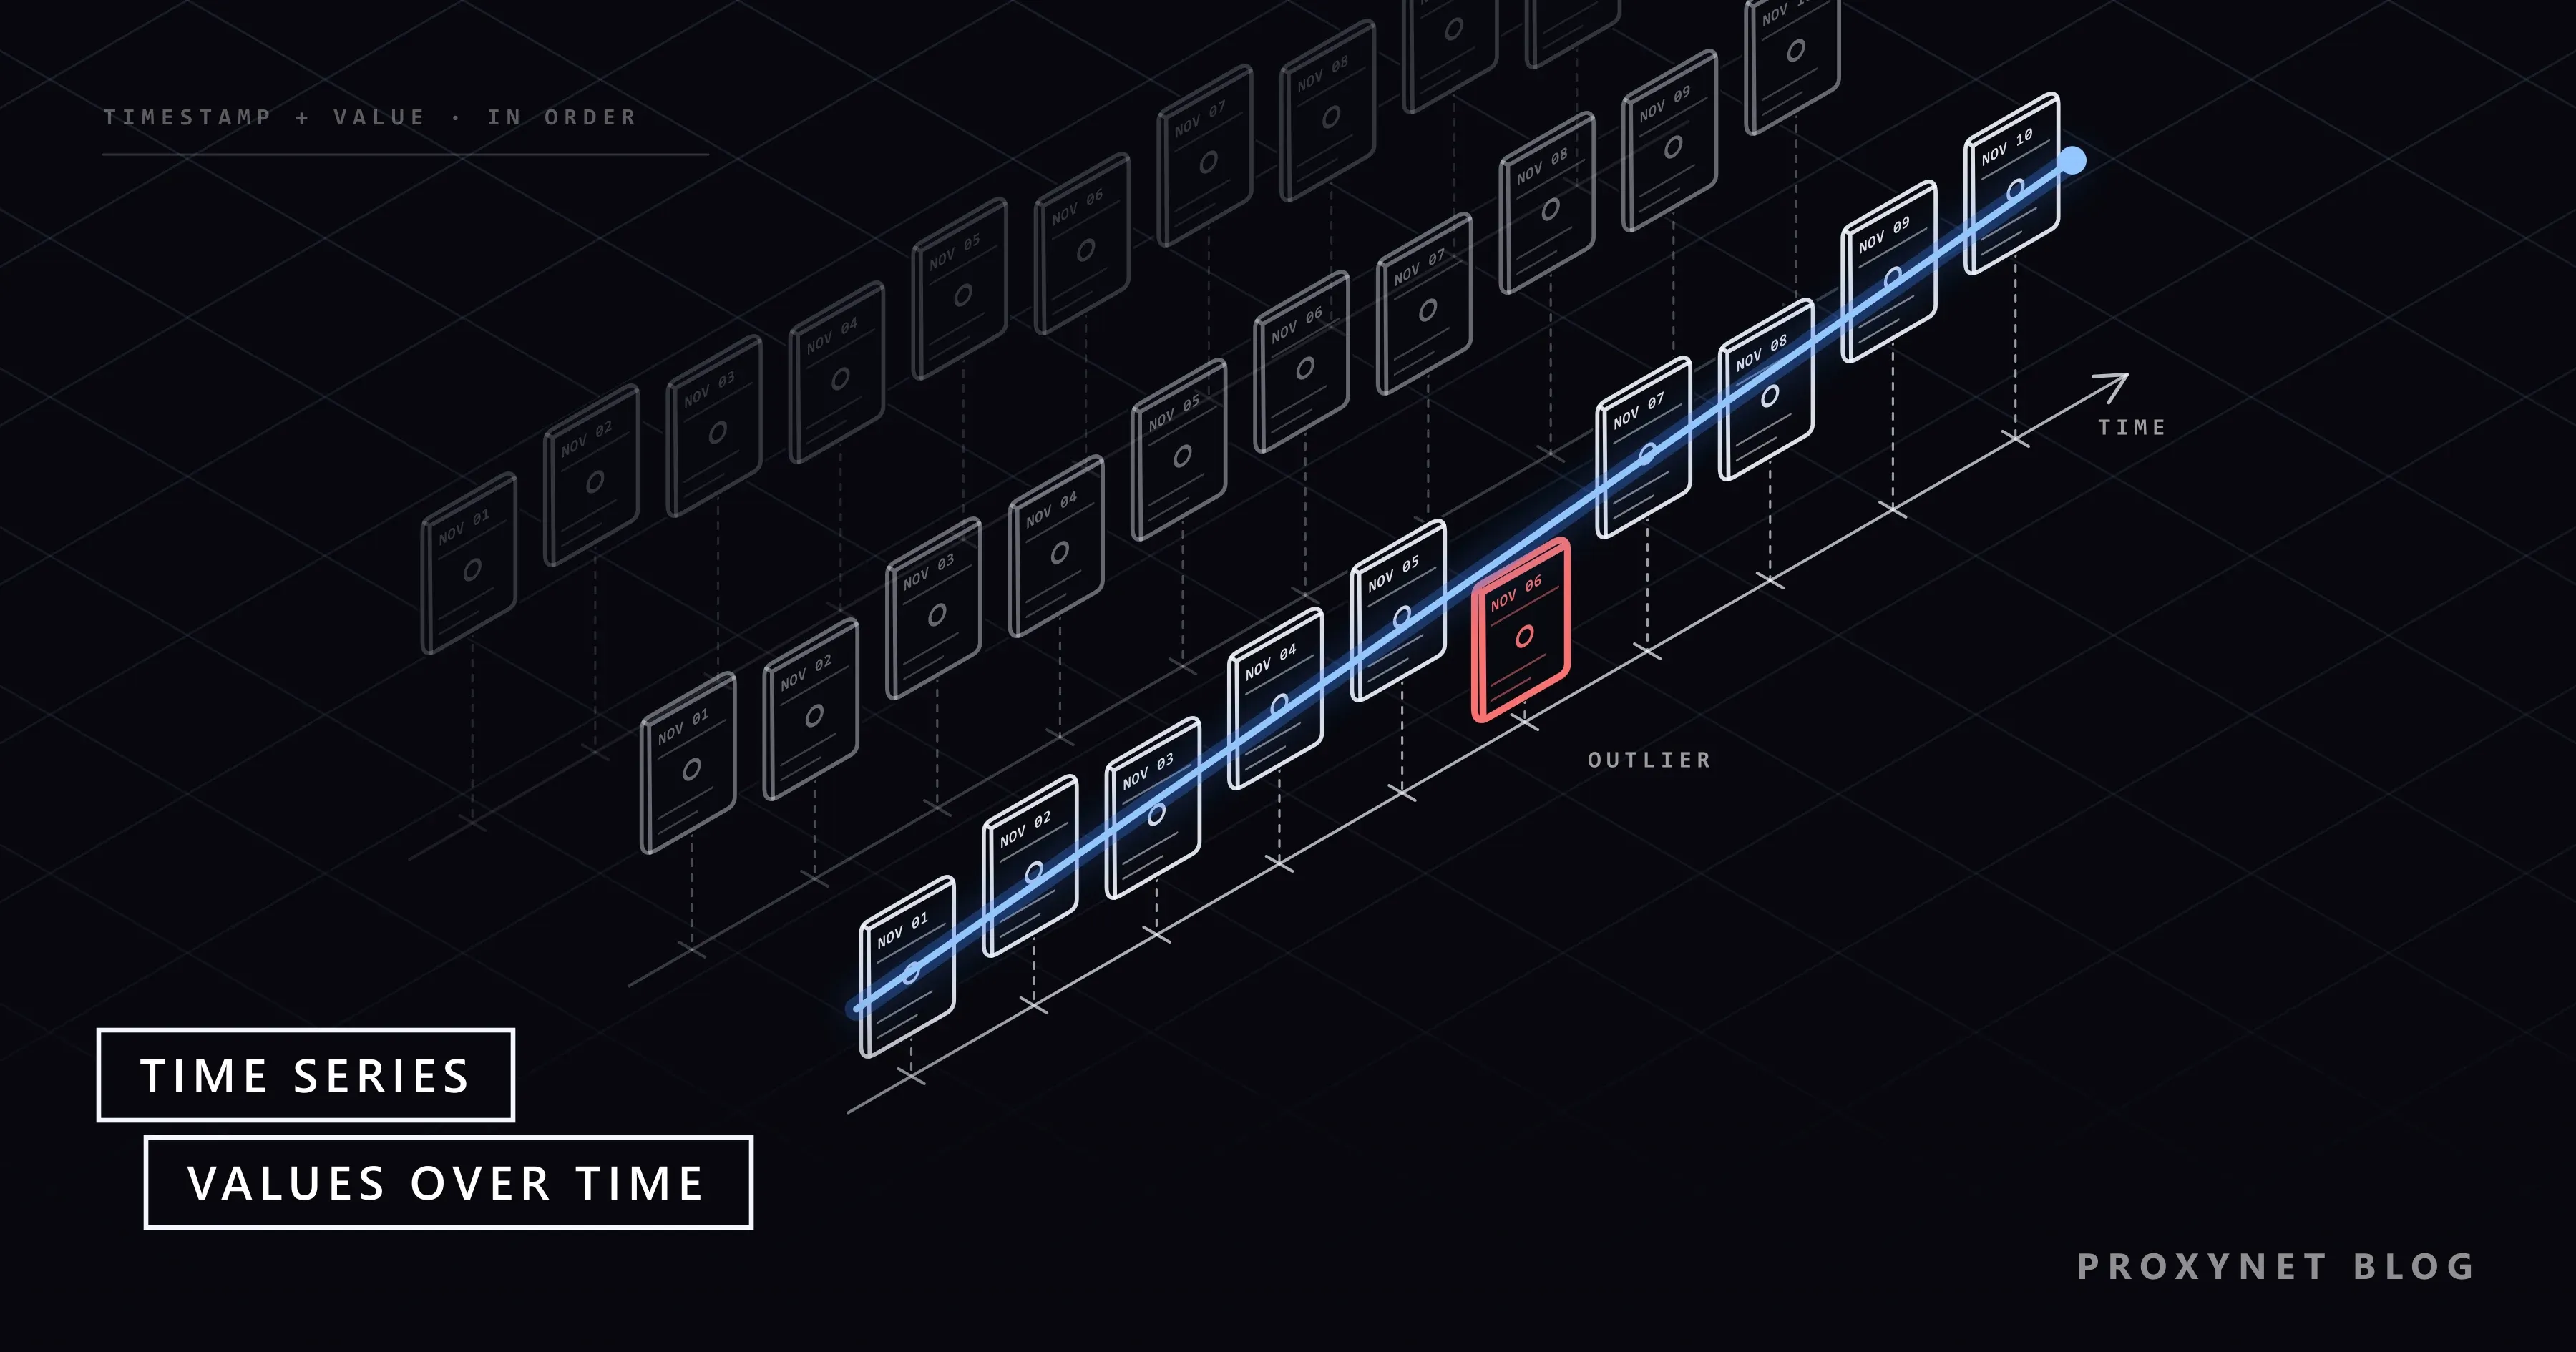
Los datos de series temporales son un conjunto de observaciones de una sola variable, cada una ligada al momento en que se midió y ordenadas en el tiempo. Cada fila tiene al menos dos partes, una marca de tiempo y un valor, y normalmente una tercera: un identificador que indica qué se midió (un producto, un sensor, un servidor).
El NIST/SEMATECH e-Handbook of Statistical Methods, un manual de estadística de libre acceso del instituto estadounidense de normalización NIST, define una serie temporal como una secuencia ordenada de valores de una variable a intervalos de tiempo iguales. «Ordenada» es la palabra clave: si mezclas las filas, el significado desaparece, porque el precio de ayer explica el de hoy como no lo hace ninguna fila al azar. «Intervalos iguales» es el caso clásico de los manuales; en la práctica, muchas series llegan en momentos irregulares, como explica una sección posterior.
Un breve extracto del ejemplo del molinillo muestra la forma:
| Hora (UTC) | Producto | Precio |
|---|---|---|
| 2026-11-04 09:00 | Molinillo X | 26,50 |
| 2026-11-05 09:00 | Molinillo X | 24,90 |
| 2026-11-06 09:00 | Molinillo X | 0,99 |
| 2026-11-07 09:00 | Molinillo X | 24,90 |
Un producto, un valor al día, una hora fija. Añade un segundo producto y tendrás dos series en una tabla; la columna de producto las mantiene separadas.
¿Qué ejemplos de datos de series temporales hay?
Todo lo que se mide de forma repetida a lo largo del tiempo forma una serie temporal. Los ejemplos más comunes:
- Precios: el precio de un producto en tienda cada día, la tarifa de un hotel por noche, un tipo de cambio en la fijación diaria.
- Métricas de servidor: carga de CPU, uso de memoria, peticiones por segundo y número de errores, tomados cada pocos segundos.
- Lecturas de sensores: temperatura, consumo de energía o vibración de máquinas registrados por dispositivos.
- Actividad empresarial: visitas diarias, pedidos por hora, existencias por almacén.
- Estadísticas económicas: inflación mensual, PIB trimestral, tasa de paro mensual.
- Meteorología: lluvia por hora, calidad del aire diaria, temperatura media anual.
Lo que comparten es la pregunta que hay detrás: ¿cómo cambia este valor y cuál será el siguiente?
¿Qué diferencia hay entre una serie temporal regular y una irregular?
Una serie temporal regular tiene un valor a intervalos fijos, por ejemplo cada minuto o cada día; una irregular solo tiene valores cuando ocurre algo. Un sensor de temperatura que informa cada 60 segundos produce una serie regular. Las operaciones en una bolsa, los eventos de error de un log o un precio que solo se guarda cuando cambia producen series irregulares, con tres valores en un minuto y ninguno durante una hora.
El intervalo se llama frecuencia de la serie: por segundo, horaria, diaria, mensual. Muchas herramientas esperan una serie regular, así que los datos irregulares se remuestrean en intervalos fijos, y cómo llenas cada intervalo es una decisión de verdad: arrastrar el último precio conocido, sumar las ventas, promediar la temperatura. Un intervalo vacío también necesita una regla, porque «sin lectura» y «cero» son hechos distintos.
¿En qué se diferencian las series temporales de los datos de corte transversal y de panel?
La diferencia está en lo que varía: los datos de series temporales siguen a un sujeto a lo largo de muchos momentos, los de corte transversal comparan muchos sujetos en un momento y los de panel siguen a muchos sujetos a lo largo de muchos momentos. El mismo archivo de precios se puede cortar de las tres formas:
| Tipo de datos | Qué varía | Ejemplo | Pregunta típica |
|---|---|---|---|
| Serie temporal | El tiempo | El precio de un molinillo, diario durante un año | ¿Sube? |
| Corte transversal | Los sujetos | Precios de 200 molinillos en un día | ¿Quién es más barato hoy? |
| Panel (longitudinal) | Sujetos y tiempo | 200 molinillos, diario durante un año | ¿Quién baja primero y quién lo sigue? |
Los datos de panel son los más informativos y los más exigentes: cada sujeto necesita un identificador estable; si no, el mismo producto aparece como dos sujetos tras un rediseño de la página.
¿Cuáles son los componentes de una serie temporal?
La mayoría de las series temporales se pueden describir como cuatro componentes que se suman o se multiplican: tendencia, estacionalidad, ciclos y ruido. Separarlos es el primer paso de casi cualquier análisis, porque cada uno responde a una pregunta distinta.
- La tendencia es el aumento o la disminución a largo plazo. No tiene por qué ser una línea recta; un precio puede subir con fuerza y luego estabilizarse.
- La estacionalidad se repite con un periodo fijo y conocido ligado al calendario: caídas del tráfico de oficina el fin de semana, un pico de ventas minoristas en diciembre.
- Los ciclos son subidas y bajadas sin periodo fijo, como los ciclos económicos que duran varios años y tienen distinta duración.
- El ruido (el residuo) es lo que queda: variación aleatoria, sucesos puntuales y errores de medición.
Estacional y cíclico es la pareja que más se confunde: si el patrón vuelve según un calendario, es estacional; si no se puede predecir cuándo llegará, es un ciclo. El manual abierto Forecasting: Principles and Practice, de Rob J Hyndman y George Athanasopoulos, explica los patrones de tendencia, estacionales y cíclicos con ejemplos en gráficos y se puede leer gratis en línea.
¿Qué significa la estacionariedad en una serie temporal?
Una serie temporal estacionaria es aquella cuyo comportamiento estadístico, como su nivel medio y cuánto oscila, no depende del momento en que la mires. Toma cualquier tramo de una serie estacionaria y se parecerá en líneas generales a cualquier otro tramo.
Una serie con tendencia no es estacionaria, porque su nivel depende de la fecha; tampoco lo es una estacional, porque diciembre se comporta distinto que marzo. Una serie con ciclos pero sin tendencia ni estacionalidad puede contar como estacionaria, porque no se puede predecir cuándo llegarán sus picos.
Importa porque muchos modelos clásicos de previsión suponen estacionariedad, así que los analistas transforman antes la serie. La herramienta habitual es la diferenciación: cada valor se sustituye por su cambio desde la observación anterior, y «sube 0,40» suele ser más estable que «26,90». Un logaritmo ayuda cuando las oscilaciones crecen con el nivel, como ocurre con muchos precios.
¿Cómo se recopilan los datos de series temporales?
Los datos de series temporales se recopilan midiendo lo mismo, de la misma manera, en momentos planificados, y anotando cada valor con su marca de tiempo. Tanto si la fuente es un sensor como un servidor o una página web pública, un trabajo fiable sigue cinco pasos:
- Define la medida. Decide exactamente qué significa un valor: el precio que ve un invitado o un comprador con sesión iniciada, con o sin envío, en qué moneda.
- Elige la frecuencia. Ajústala a la velocidad con que cambia el valor. Una vez al día basta para la mayoría de los precios de tienda; las métricas de servidor necesitan segundos.
- Marca de tiempo en UTC. Guarda cada valor con una hora inequívoca y su desfase, en el formato que define RFC 3339 para las marcas de tiempo en internet:
2026-11-06T09:00:00Z, dondeZsignifica UTC. Convierte a hora local solo para mostrarla. - Mantén estable el identificador. Usa un código de producto o una URL que sobreviva a los rediseños, para que la serie no se parta en dos.
- Registra cómo se obtuvo el valor. Anota el método, la ubicación y cualquier cambio en ellos, para que un salto causado por tu propia configuración no se tome por uno real.
En las fuentes web, un monitor que revisa páginas según un calendario ya produce una serie temporal de versiones de la página; Cómo detectar cambios en una página web y recibir alertas muestra cómo se configuran esas comprobaciones y cómo mantener baja la carga sobre el sitio.
¿Cómo se almacenan los datos de series temporales?
Las series temporales pequeñas caben sin problema en una hoja de cálculo o en una base de datos relacional corriente con un índice sobre la marca de tiempo. Las grandes, con miles de series y valores nuevos cada pocos segundos, suelen ir a una base de datos de series temporales, una base de datos pensada para datos que llegan en orden cronológico y que sobre todo se añaden y rara vez se editan.
Las bases de datos de series temporales guardan los datos en bloques por intervalo de tiempo, de modo que una consulta de «últimas 24 horas» solo lee los bloques más recientes; comprimen los valores vecinos, que suelen parecerse; y hacen que borrar datos antiguos resulte barato. El sistema de monitorización de código abierto Prometheus es un ejemplo bien documentado: su documentación de almacenamiento indica que agrupa las muestras entrantes en bloques de dos horas, los compacta en bloques más largos en segundo plano y conserva los datos 15 días por defecto.
Dos términos aparecen en cualquier plan de almacenamiento. La retención es el tiempo que se guardan los datos en bruto antes de borrarlos. El submuestreo (downsampling) sustituye los datos antiguos de alta resolución por resúmenes, por ejemplo valores por minuto durante dos semanas y cifras por hora durante un año. Guarda el mínimo y el máximo junto a la media horaria, porque una media oculta una caída de cinco minutos.
¿Cómo se analizan los datos de series temporales?
Una serie temporal se analiza representándola primero en un gráfico, suavizándola para ver la tendencia, separando la estacionalidad y solo después midiendo o haciendo previsiones. Saltarse el gráfico es un atajo caro, porque un gráfico muestra huecos, picos y cambios de nivel que las cifras resumen ocultan.
Media móvil. Una media móvil sustituye cada punto por la media de los últimos puntos, lo que suaviza el ruido del día a día. También muestra por qué la limpieza va primero. En los datos del molinillo, donde el precio fue de 24,90 el 2 y el 3 de noviembre, la lectura de 0,99 arrastra hacia abajo la media de tres días durante tres días:
| Fecha | Precio | Media de 3 días |
|---|---|---|
| 4 nov | 26,50 | 25,43 |
| 5 nov | 24,90 | 25,43 |
| 6 nov | 0,99 | 17,46 |
| 7 nov | 24,90 | 16,93 |
| 8 nov | 23,50 | 16,46 |
Una mediana móvil apenas notaría el valor atípico; mejor aún, revisa la página y decide si el 0,99 era real antes de que entre en ninguna media. Los pasos de limpieza de los datos recopilados, del texto a los tipos y los valores atípicos, se explican en Cómo limpiar datos de scraping con pandas en Python.
Descomposición. La descomposición divide una serie en tendencia, componente estacional y residuo para que puedas mirar cada parte por separado. Las oficinas de estadística publican muchos indicadores «desestacionalizados»: Eurostat describe la desestacionalización (ajuste estacional) como la eliminación de los efectos de las influencias estacionales recurrentes para que el movimiento de fondo se vea con más facilidad. Por eso un salto de las ventas minoristas en diciembre puede desaparecer de la cifra ajustada.
Previsión. La previsión estima valores futuros a partir de los pasados. Empieza con dos referencias: la previsión ingenua (mañana igual que hoy) y la previsión ingenua estacional (el próximo lunes igual que el lunes pasado). El suavizado exponencial da más peso a los valores recientes, los modelos ARIMA predicen a partir de los valores y los errores pasados de la serie diferenciada, y los modelos de aprendizaje automático pueden añadir factores externos como las promociones. Un modelo complejo solo se gana su sitio si supera a las referencias en un periodo reciente que hayas reservado.
¿Por qué las zonas horarias rompen las series temporales?
Las zonas horarias rompen las series temporales porque los relojes locales se saltan y repiten horas, así que un «día» en hora local no siempre dura 24 horas. En nuestra máquina de pruebas, Node.js 24 con sus datos de zonas horarias integrados indicó que el 25 de octubre de 2026 dura 25 horas en Berlín y el 29 de marzo de 2026 solo 23, y que dos momentos separados por una hora, las 00:30 y la 01:30 UTC del 25 de octubre, se muestran ambos como las 02:30 en hora local.
Si guardas horas locales sin desfase, esa noche de otoño produce dos lecturas con la misma marca de tiempo, mientras que la noche de primavera tiene una hora sin ninguna lectura; los totales diarios salen una hora más largos o más cortos. La solución es la regla de recopilación: guarda UTC con un desfase explícito y convierte a hora local solo cuando un informe agrupe por día local.
¿Qué papel tienen los proxies al recopilar datos de series temporales?
Los proxies importan cuando la serie temporal que necesitas sale de páginas web públicas que cambian según el país. Un minorista suele mostrar precios, existencias y opciones de entrega según la ubicación del visitante, así que una serie de precios recopilada desde tu oficina registra cada día la versión del país de tu oficina, no la del mercado que estudias.
La solución sigue las reglas de recopilación de arriba: pide las mismas páginas, con el mismo intervalo y desde el mismo país cada vez, para que en la serie solo cambie el precio. Los Proxies residenciales pueden enviar cada comprobación a través de una conexión doméstica en el país, o la ciudad, que describe la serie, a un ritmo que el sitio pueda asumir sin esfuerzo.
Nuestra solución de seguimiento de precios cubre el seguimiento de precios, del estado de las existencias y del cumplimiento del precio mínimo anunciado a intervalos regulares.
Un proxy no cambia lo que puedes recopilar: las condiciones del sitio y su robots.txt siguen vigentes. La parte práctica de emparejar productos y elegir los intervalos de comprobación se explica en Cómo hacer seguimiento de precios de la competencia.
¿Dónde se usan los datos de series temporales?
Los datos de series temporales se usan siempre que una decisión depende de cómo cambia algo con el tiempo:
- Comercio electrónico: historial de precios, niveles de existencias, previsiones de demanda para las compras.
- Finanzas: cotizaciones de acciones, tipos de cambio, riesgo medido en ventanas móviles.
- Operaciones de TI: paneles y alertas sobre métricas de servidor.
- Energía: previsiones de carga, lecturas de contadores, producción solar y eólica.
- Fabricación: sensores de máquinas que revelan el desgaste antes de una avería.
- Economía: estadísticas de inflación, empleo y comercio.
Errores frecuentes con los datos de series temporales
La mayoría de los problemas de las series temporales se crean al recopilar y solo se descubren al analizar:
- Marcas de tiempo locales sin desfase. Horas duplicadas y ausentes en cada cambio de horario de verano.
- Tratar un hueco como cero. Una página que no se cargó no mostró un precio de cero.
- Cambiar el método a mitad de la serie. Una fuente, una ubicación o una definición nuevas crean un escalón que parece un cambio real. Anota la fecha.
- Comparar un mes estacional con el anterior. Compara diciembre con el diciembre pasado o usa cifras desestacionalizadas.
- Suavizar antes de limpiar. Un valor erróneo distorsiona cada media en la que entra.
- Probar una previsión con datos que ya ha visto. Reserva el periodo más reciente.
- Borrar las pruebas al submuestrear. Las medias ocultan los picos; conserva el mínimo y el máximo.
Guía de decisión
| Necesidad | Recomendación |
|---|---|
| Pocas series, actualizadas a diario | Hoja de cálculo o tabla relacional con índice temporal |
| Miles de series, valores cada pocos segundos | Base de datos de series temporales con reglas de retención |
| Ver la dirección bajo datos con ruido | Media o mediana móvil |
| Comparar meses de forma justa | Cifras desestacionalizadas o mismo mes del año anterior |
| Prever el mes que viene | Primero la referencia ingenua estacional, luego suavizado o ARIMA |
| Datos de varias zonas horarias | Guardar UTC con desfase, convertir para los informes |
| Precios web que varían por país | Recopilar desde ese país a intervalo fijo |
| Eventos irregulares en un gráfico | Remuestrear en intervalos fijos con una regla de relleno explícita |
Preguntas frecuentes
¿Qué son los datos de series temporales en pocas palabras?
Los datos de series temporales son una lista de mediciones de lo mismo tomadas una tras otra a lo largo del tiempo, cada una con su fecha y hora. Un historial de precios diario, una factura de la luz mensual y la frecuencia cardiaca por minuto de una pulsera de actividad son series temporales.
¿Qué diferencia hay entre una serie temporal y los datos de panel?
Los datos de series temporales siguen a un sujeto a lo largo del tiempo, mientras que los de panel siguen a muchos sujetos durante el mismo periodo. El precio diario de un producto durante un año es una serie temporal; los precios diarios de 200 productos durante el mismo año forman un panel, que te permite comparar cómo cambian sujetos distintos.
¿Qué significa desestacionalizado?
Desestacionalizado significa que se ha eliminado de una serie el patrón regular del calendario para que el movimiento de fondo se vea con más facilidad. Una cifra minorista desestacionalizada no salta cada diciembre, así que una subida en ella indica un cambio real y no la temporada navideña.
¿Necesito una base de datos de series temporales?
No, no para un número pequeño de series. Una hoja de cálculo o una tabla normal de base de datos con un índice sobre la marca de tiempo maneja sin problema años de datos diarios. Una base de datos de series temporales empieza a compensar cuando escribes muchos valores por segundo en muchas series y necesitas reglas de retención y submuestreo.
¿Qué es una serie temporal estacionaria?
Una serie temporal estacionaria tiene propiedades estadísticas, como la media y la varianza, que se mantienen iguales en el tiempo. Las series con tendencia o estacionalidad no son estacionarias; los analistas suelen convertirlas en estacionarias mediante la diferenciación, es decir, trabajando con el cambio de una observación a la siguiente.
¿Puedo analizar datos de series temporales en Excel?
Sí, para lo básico. Excel puede representar una serie en un gráfico, calcular medias móviles con una fórmula sencilla y, desde Excel 2016, crear una previsión con el comando «Hoja de previsión» de la pestaña «Datos». Su escala de tiempo necesita intervalos uniformes, así que remuestrea antes los datos irregulares.
En resumen
Los datos de series temporales son la misma medición repetida en el tiempo, guardada con una marca de tiempo y leída en orden. Te dicen hacia dónde va un número, qué se repite según el calendario, qué es ruido y qué puede venir después. Recopílalos de forma coherente, ponles marca de tiempo en UTC, mantén estables los identificadores, limpia antes de suavizar y prueba las previsiones contra referencias sencillas. Cuando la serie sale de páginas web que cambian según el país, haz cada comprobación desde el país que describe, para que lo único que se mueva en tus datos sea el valor que querías medir.