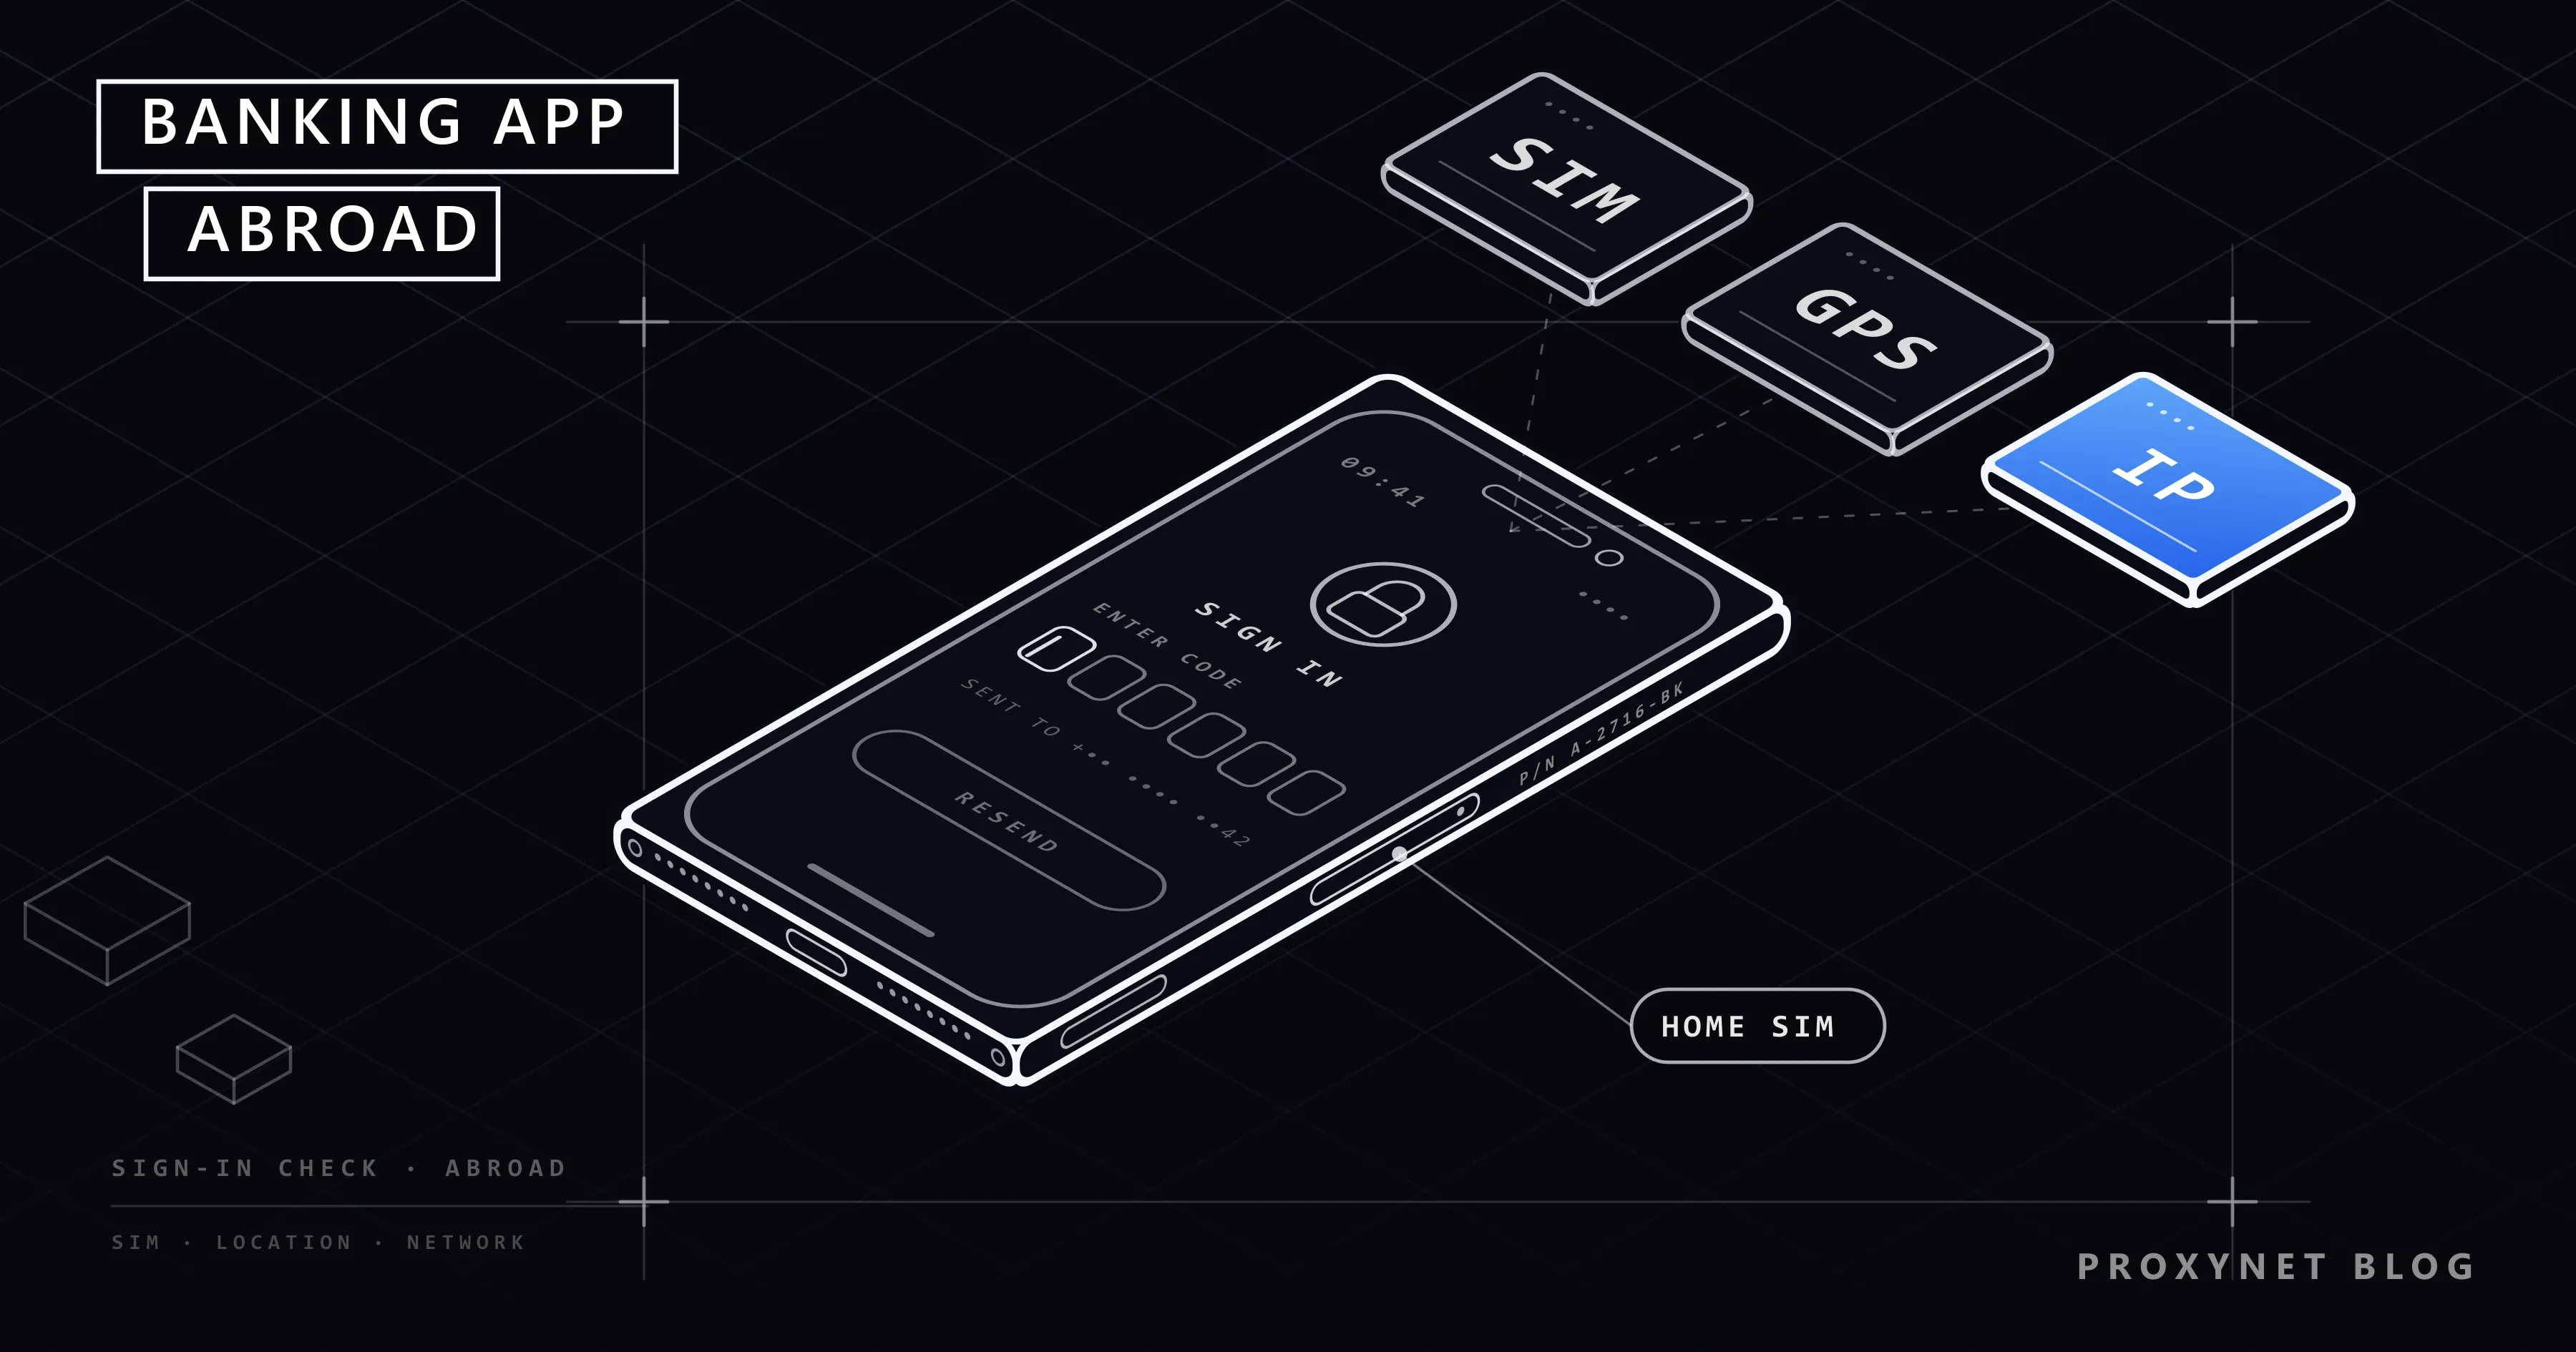
Sie landen in einem anderen Land und öffnen die App Ihrer Bank, um eine Zahlung zu prüfen. Die App verlangt einen Bestätigungscode, der nie ankommt, oder sie öffnet sich und lehnt die Anmeldung dann ab. Später richten Sie im Ausland ein neues Telefon ein, suchen im App Store nach Ihrer Bank und lesen, dass die App in Ihrem Land oder Ihrer Region nicht verfügbar ist. Konto und Passwort sind dieselben geblieben. Geändert hat sich, wie App, Telefon und Bank Ihren Standort sehen.
Dieser Beitrag behandelt die fünf üblichen Gründe, warum eine Banking-App im Ausland nicht mehr funktioniert: die Region des App Stores, den SMS-Code, die Standortprüfungen der Bank, den Sicherheitszustand des Telefons und Sanktionsregeln. Zu jedem Punkt finden Sie die offizielle Lösung, eine Checkliste vor der Reise und einen Hinweis, wann eine IP-Adresse aus dem Heimatland eine Rolle spielt. Nichts hier erklärt, wie man die Sicherheitsprüfungen einer Bank umgeht; das Ziel ist, mit ihnen zu arbeiten.
Warum funktioniert eine Banking-App auf Reisen nicht mehr?
Zu Hause sieht Ihre Bank jeden Tag dasselbe Bild: dasselbe Telefon, dieselbe SIM-Karte, denselben Internetanschluss, dasselbe Land. Im Ausland ändert sich fast jeder Teil dieses Bildes auf einmal.
Die App ist über den Store, aus dem Sie sie geladen haben, an ein Land gebunden. Ihr Anmeldecode hängt an Ihrer Telefonnummer und damit an Ihrem Mobilfunkanbieter zu Hause. Ihre Verbindung hängt an einer IP-Adresse, der Nummer, die Ihre Verbindung im Internet kennzeichnet, und diese Adresse gehört jetzt zu einem Netz in einem anderen Land. Hat sich zu viel verändert, stoppt das Betrugserkennungssystem der Bank die Anmeldung, bis Sie nachweisen, dass Sie es sind.
Welche Prüfungen laufen beim Öffnen der App?
Banken veröffentlichen ihre Sicherheitsregeln nicht, deshalb kann niemand außerhalb der Bank genau sagen, warum eine Anmeldung abgelehnt wurde. Die grobe Reihenfolge ist bei den meisten Banken ähnlich:
- Die App startet. Sie prüft ihre eigene Version und auf vielen Telefonen, ob das Gerät verändert wurde.
- Die App verbindet sich mit der Bank. Die Bank schlägt Land und Netzbetreiber Ihrer IP-Adresse in einer IP-Datenbank nach. Warum diese Datenbanken den Standort manchmal falsch angeben, erklärt der Beitrag IP-Standort falsch?
- Die Bank vergleicht das Gerät. Ein bereits mit Ihrem Konto verknüpftes Telefon gilt als vertrauenswürdiger als ein neues.
- Die Bank bewertet das Risiko. Ein neues Land auf einem bekannten Telefon kann durchgehen; ein neues Land auf einem neuen Telefon löst meist zusätzliche Prüfungen aus.
- Die Bank verlangt einen zweiten Faktor. Einen SMS-Code, eine Push-Freigabe in der App oder einen Kartenleser. Erreicht dieser Schritt Sie nicht, endet die Anmeldung hier.
- Die Bank wendet ihre Länderregeln an. Manche Funktionen oder der gesamte Dienst können in bestimmten Ländern abgeschaltet sein, wegen der Richtlinien der Bank oder des Rechts, dem sie folgt.
| Was Sie sehen | Wahrscheinliche Ursache | Erster Schritt |
|---|---|---|
| „Not available in your country or region“ (in Ihrem Land oder Ihrer Region nicht verfügbar) im App Store | Ihr Store-Konto ist auf ein anderes Land eingestellt, oder die Bank bietet die App nur im Heimatmarkt an | Land des Store-Kontos prüfen; keine Kopie aus einer anderen Quelle installieren |
| Der Bestätigungscode kommt nie an | Heimat-SIM aus, Roaming aus oder SMS nicht zugestellt | Roaming auf der Heimatleitung erlauben oder zur Freigabe in der App wechseln |
| Die App öffnet sich, aber die Anmeldung scheitert | Das Betrugserkennungssystem hat das neue Land oder Netz markiert | Mobile Daten statt WLAN versuchen, dann die Bank anrufen |
| Die App schließt sich direkt nach dem Öffnen | Alte App-Version oder nicht bestandene Gerätesicherheitsprüfung | App aktualisieren; kein Banking auf einem veränderten Telefon |
| Hinweis wie „Dienst an diesem Standort nicht verfügbar“ | Richtlinie der Bank oder Sanktionsregeln | Bank anrufen; das Telefon kann das nicht lösen |
Wie lösen Sie das Problem mit der Store-Region?
Eine Bank entscheidet selbst, in welchen Ländern ihre App gelistet ist, und viele bieten sie nur im Heimatmarkt an. Ist Ihr Store-Konto noch auf Ihr Heimatland eingestellt, können Sie die App von überall laden und aktualisieren. Schwierig wird es, wenn Sie im Ausland ein neues Telefon mit einem lokalen Store-Konto einrichten oder nach einem Umzug das Store-Land ändern.
Die Lösung ist ein Store-Konto aus dem Heimatland der Bank, nicht eine Kopie der App aus einer anderen Quelle. Die Seite der U.S. Bank zur Nutzung des Mobile Banking außerhalb der USA warnt, dass eine aus einem ausländischen App Store geladene App möglicherweise nicht richtig funktioniert. Eine Banking-App von einer inoffiziellen Website ist noch riskanter: Sie wissen nicht, ob die Datei überhaupt die App der Bank ist.
Auf dem iPhone. Apples Seite Land oder Region deines Apple Accounts ändern nennt den Weg: Einstellungen, auf Ihren Namen tippen, Medien & Käufe, Land/Region. Vor dem Wechsel müssen Sie ein vorhandenes Store-Guthaben aufbrauchen, Abos kündigen, die den Wechsel blockieren, und gegebenenfalls eine Familienfreigabe-Gruppe verlassen. Außerdem kann eine Zahlungsmethode aus dem neuen Land nötig sein.
Auf einem Android-Telefon. Googles Seite So ändern Sie Ihr Land in Google Play nennt den Weg: Play Store, Ihr Profilbild, Einstellungen > Allgemein > Konto- und Geräteeinstellungen > Land und Profile. Sie müssen sich im neuen Land aufhalten und eine Zahlungsmethode von dort haben; danach müssen Sie mindestens 90 Tage warten, bevor Sie das Land erneut ändern können.
Wenn Sie nur verreisen, lassen Sie das Store-Land unverändert.
Wie erreichen Bestätigungscodes Sie im Ausland?
Der Einmalcode ist der häufigste Grund, warum Menschen im Ausland ausgesperrt werden. Die Bank schickt ihn per SMS an die hinterlegte Nummer, die zu Ihrer Heimat-SIM gehört. Ist diese SIM nicht im Telefon, ausgeschaltet oder darf sie nicht roamen, kann die Nachricht nirgendwo ankommen.
- Heimat-SIM aktiv lassen. Die meisten Telefone unterstützen zwei Leitungen, oft eine physische SIM plus eine eSIM, also eine SIM, die Sie herunterladen statt einzulegen. Kaufen Sie für Daten eine Reise-eSIM und lassen Sie die Heimat-SIM für SMS eingeschaltet. Die Datenleitung wählen Sie unter Einstellungen > Mobilfunk (iPhone) oder Einstellungen > Netzwerk & Internet > SIM-Karten (Android).
- Roaming für SMS prüfen. Fragen Sie Ihren Anbieter vor der Reise, ob für den SMS-Empfang im Ausland Roaming aktiviert sein muss und was es kostet.
- Zur Freigabe in der App wechseln. Viele Banken lassen Sie Anmeldungen per Push-Nachricht in der App bestätigen, wofür nur eine Internetverbindung nötig ist. Richten Sie das zu Hause ein, denn der Wechsel selbst verlangt oft einen SMS-Code.
- Ein Backup bereithalten. Backup-Codes, ein Kartenleser oder ein zweites registriertes Gerät, falls Ihre Bank das anbietet.
Kommt der Code trotzdem nicht an, fordern Sie nicht immer neue an; viele Banken sperren das Verfahren nach mehreren Versuchen. Rufen Sie stattdessen die Bank an.
Warum verlangt die Bank auf Reisen zusätzliche Prüfungen?
Aus Sicht der Bank sieht Ihre Reise aus wie ein gestohlenes Passwort: eine Anmeldung aus einem neuen Land, aus einem unbekannten Netz, zu einer ungewöhnlichen Uhrzeit. Das Betrugserkennungssystem kann einen Urlaub nicht von einem Angreifer unterscheiden und verlangt deshalb mehr Nachweise. Wie Banken diese Signale lesen, behandelt unser Beitrag warum die Bank einen verdächtigen Anmeldeort meldet.
Manche Gewohnheiten verschlimmern das. Hotel-WLAN teilen sich Fremde, und es kann einen schlechten Ruf haben. Mobile Daten können Sie in einer weit entfernten Stadt verorten, weil Anbieter den Verkehr über wenige zentrale Punkte leiten; CGNAT ist ein Teil der Erklärung. Ein kostenloses VPN, das „zur Sicherheit“eingeschaltet wird, zeigt der Bank eine Rechenzentrumsadresse, die Tausende Menschen teilen, genau das, worauf Betrugserkennung achtet. Unser Beitrag zur Fehlermeldung „VPN oder Proxy erkannt“ erklärt diese Seite.
Was hilft: Melden Sie sich vor der Abreise einmal zu Hause an, nutzen Sie für Bankgeschäfte mobile Daten statt öffentlichem WLAN und schalten Sie jedes VPN aus, bevor Sie die App öffnen.
Was ist mit veränderten Telefonen und Sanktionen?
Der Sicherheitszustand des Telefons. Banking-Apps prüfen oft, ob das Telefon verändert wurde. Unter Android können Apps mit Googles Play Integrity API prüfen, ob sie die echte App sind, aus Google Play installiert wurden und auf einem echten, zertifizierten Gerät laufen. Ein gerootetes Android-Telefon oder ein iPhone mit Jailbreak kann solche Prüfungen nicht bestehen, und die App schließt sich. Die Lösung ist ein unverändertes Telefon mit aktuellen Updates, kein Werkzeug, das die Änderung versteckt.
Sanktionen und Länderregeln. Eine Bank muss das Recht dort befolgen, wo sie tätig ist, einschließlich Sanktionen. Eine Bank in den USA folgt zum Beispiel den Regeln des Office of Foreign Assets Control (OFAC) des US-Finanzministeriums, die Dienste in bestimmten Ländern und Regionen einschränken. Von dort aus kann die Bank Anmeldungen, Zahlungen oder die ganze App sperren. Das ist eine rechtliche Pflicht, und nichts auf Ihrem Telefon sollte dazu dienen, sie zu umgehen. Fragen Sie die Bank, was von Ihrem Aufenthaltsort aus möglich ist.
Vor der Reise: eine Checkliste
- Aktualisieren Sie die Banking-App und das Betriebssystem des Telefons.
- Melden Sie sich einmal über Ihren Heimanschluss an, damit das Telefon kürzlich bestätigt ist.
- Prüfen Sie Telefonnummer und E-Mail-Adresse im Profil bei der Bank.
- Richten Sie die Freigabe in der App oder ein anderes Backup-Verfahren ein.
- Hinterlegen Sie eine Reisemeldung, wenn Ihre Bank das in der App oder auf ihrer Website anbietet.
- Planen Sie Ihre SIMs: Heimat-SIM für SMS, Reise-eSIM für Daten.
- Speichern Sie die internationale Telefonnummer der Bank an einem Ort außerhalb der App.
Wann spielt eine IP-Adresse aus dem Heimatland eine Rolle?
Bei einer kurzen Reise fast nie. Die eigene Verbindung, ein bekanntes Telefon und ein funktionierender zweiter Faktor bringen die meisten Menschen durch.
Anders ist es bei Menschen, die jahrelang im Ausland leben und ein Konto in der Heimat behalten. Manche Banken beschränken bestimmte Funktionen oder das Online-Banking auf Anmeldungen aus dem Inland; andere verlangen bei jeder Anmeldung aus einem ausländischen Netz zusätzliche Prüfungen. Für Auswanderer in dieser Lage ist eine stabile IP-Adresse aus dem Heimatland eine Möglichkeit, Anmeldungen so aussehen zu lassen wie vor dem Umzug. Wie man eine solche Adresse bekommt, zeigt am Beispiel Türkiye der Beitrag Türkiye-IP-Adresse aus dem Ausland.
Drei Regeln gehen vor:
- Die Regeln der Bank haben Vorrang. Wenn ihre Bedingungen die Anmeldung über ein VPN oder einen Proxy untersagen, lassen Sie es. Fragen Sie, was sie Kunden mit Wohnsitz im Ausland stattdessen anbietet.
- Dediziert, nie geteilt. Eine statische ISP-IP ist eine Adresse, die bei einem privaten Internetanbieter registriert ist und Ihnen gehört; siehe die Seite ISP-Proxy. Kostenlose VPNs und öffentliche Proxy-Listen sind geteilt, oft markiert und geben Ihren Verkehr an Fremde weiter; warum, erklärt unser Beitrag Sind kostenlose Proxys sicher?
- Eine Adresse ersetzt nie den zweiten Faktor. Die Bank entscheidet weiterhin, welche Anmeldungen zusätzlich bestätigt werden müssen.
Verfügbare Länder und Städte finden Sie auf unserer Seite Standorte, zum Beispiel Türkiye.
Wo das im Alltag wichtig wird
- Urlaub und Geschäftsreisen. Für die meisten Reisen reicht die Checkliste; die Sicht der Bank steht in verdächtiger Anmeldeort bei der Bank.
- Im Ausland leben, Konto in der Heimat. Wie eine dedizierte IP zu Aufgaben rund ums Geld passt, zeigt unsere Seite Finanzen.
- Krypto-Börsen. Börsen haben eigene Länderregeln, und API-Schlüssel akzeptieren oft nur eine freigegebene IP; siehe IP-Whitelist für Krypto-Börsen-APIs.
- Websites, die sich je nach Land ändern. Der allgemeine Mechanismus steht in Was ist Geoblocking?
- Geteiltes WLAN unterwegs. Die Sicherheitsseite öffentlicher Netze behandelt unsere Seite Datensicherheit.
Häufige Fehler
- Die Heimat-SIM für die ganze Reise herausnehmen. Die Codes können nirgendwo ankommen.
- Die App aus dem Store eines anderen Landes oder von einer Download-Seite installieren. Sie funktioniert vielleicht nicht oder ist gar nicht die App der Bank.
- Vor dem Banking ein kostenloses VPN einschalten. Das fügt einer ohnehin ungewöhnlichen Anmeldung eine geteilte, markierte Adresse hinzu.
- Einen Code nach dem anderen anfordern. Wiederholte Anfragen können das Verfahren sperren; rufen Sie nach zwei Fehlschlägen die Bank an.
- Zuerst der IP-Adresse die Schuld geben. Eine alte App-Version oder eine falsch hinterlegte Telefonnummer ist häufiger. Was eine Adresse verrät, steht in IP Fraud Score.
Entscheidungshilfe
| Ihre Situation | Empfehlung |
|---|---|
| Sie gehen auf eine kurze Reise | Checkliste abarbeiten; Heimat-SIM für SMS eingeschaltet lassen |
| Der Code kommt im Ausland nicht an | Roaming auf der Heimatleitung erlauben oder Freigabe in der App nutzen; nach zwei Fehlschlägen die Bank anrufen |
| Neues Telefon im Ausland, App fehlt im Store | Store-Konto aus dem Heimatland der Bank nutzen; keine inoffiziellen Downloads |
| Die App meldet, dass der Dienst an Ihrem Standort nicht verfügbar ist | Bank anrufen; das kann eine rechtliche Einschränkung sein |
| Sie leben im Ausland, und jede Anmeldung löst zusätzliche Prüfungen aus | Zuerst die Bank fragen; wenn ihre Bedingungen es erlauben, kann eine dedizierte IP aus dem Heimatland Anmeldungen einheitlich halten |
Häufige Fragen
Warum finde ich die App meiner Bank im Ausland nicht im App Store?
Der Store zeigt Apps für das Land, auf das Ihr Store-Konto eingestellt ist, und viele Banken listen ihre App nur im Heimatmarkt. Ist Ihr Konto noch auf Ihr Heimatland eingestellt, bleibt die App überall sichtbar.
Kann ich SMS-Codes der Bank beim Roaming empfangen?
Meist ja, wenn Roaming auf Ihrer Heimatleitung erlaubt und die SIM eingeschaltet ist. Einstellungen und Kosten hängen von Ihrem Anbieter ab. Die Freigabe in der App umgeht die Frage, weil sie nur Internet braucht.
Sollte ich meiner Bank vor der Reise Bescheid geben?
Wo es die Möglichkeit gibt, schadet es nicht. Nützlicher ist es, vor der Abreise Telefonnummer und Backup-Verfahren zu prüfen.
Löst ein VPN das Problem mit meiner Banking-App im Ausland?
Meist nicht, und es kann die Lage verschlechtern. Die meisten VPN-Adressen gehören Rechenzentren und werden von vielen Nutzern geteilt, was Betrugserkennungssysteme mit Vorsicht behandeln.
Darf ich für meine Bank eine IP-Adresse aus dem Heimatland nutzen?
Das hängt von den Bedingungen Ihrer Bank ab; lesen Sie sie oder fragen Sie nach. Wo Sanktionen gelten oder die Bank es untersagt, tun Sie es nicht.
Was tue ich, wenn ich im Ausland komplett ausgesperrt bin?
Rufen Sie die Nummer auf Ihrer Karte oder auf der offiziellen Website der Bank an und halten Sie Ihren Ausweis bereit. Die Bank kann Sie über ihr eigenes Verfahren identifizieren und die Anmeldemethode zurücksetzen.
Fazit
Eine Banking-App, die im Ausland nicht funktioniert, reagiert meist auf die Store-Region, einen SMS-Code, der Sie nicht erreicht, die Betrugsprüfungen der Bank, den Sicherheitszustand des Telefons oder eine Länderregel, der die Bank folgen muss. Das meiste lässt sich vor der Abreise lösen: Heimat-SIM erreichbar halten, Freigabe in der App einrichten, App aktualisieren und die Nummer der Bank speichern. Für Menschen, die im Ausland leben und ihr Konto in der Heimat führen, kann eine dedizierte Adresse aus dem Heimatland Anmeldungen einheitlich halten, aber nur im Rahmen der Regeln der Bank und nie anstelle ihrer Prüfungen. Die Adresstypen und Länder, die wir anbieten, finden Sie auf unserer Seite Proxy-Dienste.